FXで人生が崩れる人の共通点とは?借金への対処法と生活再建の進め方
FXの損失で生活が崩れる人に共通する行動|借金の規模別の対処と立て直し
この記事の執筆・監修
退職金や預貯金を一括でFXに入れ、短い期間に大きな損を出した、という話がインターネットで語られることがあります。内容に誇張や例外的な事例が混ざるとしても、繰り返し取り上げられるのは、FXのリスクへの関心が強いからだといえるでしょう。
SNSや掲示板でも、「FXで人生が終わった」と感じた書き込みが注目されることがあります。話は損失だけでは終わらず、借金や債務整理の相談へつながる例も見られます。少ない資金で大きな取引ができるのがFXの一面ですが、扱いを誤ると生活へ深刻な影響が出る可能性があります。
以下では、深刻な損失に至る理由を典型的な破綻の型としてまとめます。借金額によってその後がどう分かれうるか、借金を抱えたときの法的な対処、見過ごしやすい税務上の注意、生活を戻すまでの手順までを扱います。
生活の再建が必要になる「終わった」状態
「人生が終わった」は比喩として使われることが多い言葉です。ただ、暮らしの立て直しが必要になるほど重い状態を指していることがあります。
入れた資金を失い、さらに借金を負った状態。家族や職場との関係がこじれた状態。精神的に追い込まれ、日常の生活に支障が出ている状態。いずれもその例です。
仕組みを理解し、リスクを管理して使うなら、FXは資産運用の選択肢のひとつになり得ます。レバレッジを使う取引では、預けた証拠金を超える損失が出る可能性があります。生活に必要な資金や借りたお金で取引を続けると、投資の失敗では済まず、家計や人間関係にまで影響が及びかねません。
破綻へ向かいやすい四つの行動
損失が生活再建を要する水準まで膨らむとき、そこには共通した行動があります。始める前の人も、すでに取引している人も、自分に当てはまる点がないか確認しておきましょう。
失えない資金を高いレバレッジで一度に入れる
レバレッジは、少ない元手で大きな取引を可能にするFXの特徴です。同時に、損失を拡大させる要因にもなります。生活費、退職金、教育資金のように、なくなると暮らしが成り立たないお金をまとめて入れると、小さな値動きでも大きな損失になり得ます。
短期間で大きく増やしたいという焦りは、資金管理の判断を鈍らせます。余裕のある資金を超えて取引することは、深刻な損失へ入りやすい行動です。
損切りを遅らせ、ナンピンや報復的な取引を重ねる
含み損が出たあと「戻るまで待とう」とポジションを残す、失った分を取り戻すために資金を足す。こうした行動は、損失を雪だるま式に広げかねません。
とくに危ないのは、損切りを先送りしたままナンピンを繰り返すことです。相場が想定と反対へ動き続ければ、資金を追加しても損失は拡大します。「一度取り返して、その後また増やせばよい」という正当化は、冷静さを失っている合図です。
追証や借金で取引をやめない
証拠金維持率が会社の基準を下回ると、追加証拠金(追証)の入金を求められたり、ポジションが強制決済されたりします。追証やロスカットの条件とタイミングは、FX会社のルールごとに異なります。
相場が急変すると、ロスカットが間に合わず、証拠金を上回る損失が出る場合もあります。ここで止められれば、被害を限定できる可能性があります。消費者金融やカードローン、家族・親族からの借り入れで不足を埋め、取引を続けると、問題はさらに重くなります。
借金をしてまで取引を続ける状態は、資産運用というより、依存に近い行動だといえます。
家族に隠したままポジションを持ち続ける
損失を家族に知られたくない気持ちから、内緒の取引を続けたり、借金があることを隠したりするケースもあります。見つかるのが遅くなるほど負債は膨らみやすく、関係の修復も難しくなります。
早い時点で状況を共有できるかどうかは、被害がどこまで広がるかを分ける分岐です。損失や借金を一人で抱えると、判断はさらに冷静さを欠き、解決も遅れやすくなります。
この口座を無料で開設する
借金の大きさで分かれるその後
損失がどのくらいの借金になったかで、その後に選べる道や生活への影響は変わります。表は一般的な目安です。適した手続きは、収入、資産、借入先の数、家族構成などによって異なります。
|
借金額の目安
|
想定される状況
|
主な選択肢
|
|
数十万円程度
|
生活費や貯蓄の取り崩し、家族のなかでの立て替えで対応できる可能性がある段階。信用情報に影響が出る前に、自力で解決できる場合もある
|
家計の見直し、自力返済、取引の中止、再発防止
|
|
100万円〜300万円程度
|
消費者金融やカードローンなど複数の会社から借り、毎月の返済が家計を圧迫し始める段階
|
任意整理による将来利息のカット交渉や返済期間の調整、弁護士・司法書士への相談
|
|
500万円〜1,000万円超
|
収入と比べて返済が現実的でないところまで膨らみ、自力では返しにくい段階。資産の処分や家族関係への影響も避けにくい
|
個人再生や自己破産などの法的整理、生活再建を前提とした専門家への早期相談
|
金額にかかわらず、返済が行き詰まり始めたと感じたら、早めに専門家へ相談することが大切です。時間がたつほど利息や遅延損害金は増え、取れる手段が狭まる可能性があります。
架空の3人に見る、金額ごとの分岐
「FXで人生が終わった」という感覚は似ていても、借金の額や暮らしの状態で、その後の進路は大きく分かれます。相談でよく見られる型をもとにした、3人の架空の例で金額別の分岐を確認します。
実在の人物の体験ではなく、典型的な状況をわかりやすくするための仮想の話です。手続きの中身、返済にかかる期間、結果は、収入・資産・債権者の数・取引の履歴などによって異なります。
K.Sさんのケース|借金約90万円・自力返済
20代後半の会社員、K.Sさんは独身の一人暮らしです。SNSで「少額から大きく増やせた」という投稿を見て、貯金のうち30万円でFXを始めました。
最初は小さな利益が出ていました。含み損になると「戻るまで待とう」とポジションを持ち続け、損失は広がりました。取り戻すためにレバレッジを上げて入れ直し、消費者金融2社から合計約90万円を借りる事態になりました。
固定費が比較的低く、収入に対して借金がまだ返せる範囲だったため、専門家に相談したうえで手続きは使わず、自力で返すことにしました。副業の収入を増やし、生活費を見直し、取引をやめておよそ18か月で完済しています。
いまは投資から離れ、生活防衛資金を貯めることを先にしています。
M.Tさんのケース|借金約480万円・任意整理
30代前半の会社員、M.Tさんは配偶者と子ども1人の3人家族です。住宅ローンの負担を少しでも軽くしたいと考え、FXを始めました。
含み損を取り返すリベンジトレードを繰り返し、追証のたびに消費者金融やカードローンで補填しました。借入先3社、合計約480万円の借金を抱える結果になりました。
返済が家計を圧迫し始めた段階で配偶者に打ち明け、弁護士へ相談しました。任意整理で将来利息のカットと返済期間の調整を目指し、毎月の返済額を見直すことになりました。
返済計画がはっきりしたことで家計の見通しを立て直し、FXをやめて生活再建を進めています。
Y.Hさんのケース|借金約1,300万円・自己破産
40代の個人事業主、Y.Hさんは、悪化した事業の資金繰りを一気に解消しようとしてFXに手を出しました。
高いレバレッジで資金を一括投入し、追証を払うために事業資金や知人からの借入まで使いました。家族に隠したまま続け、発覚したときには消費者金融、カードローン、知人借入をあわせて約1,300万円に膨らんでいました。
収入に照らして返済が現実的でなかったため、弁護士に相談し、自己破産を検討しました。手続きでは事業用資産の一部が処分対象になりましたが、裁判所から免責許可を受け、対象となる借金の返済義務からは解放されました。
生活を立て直しながら、事業の規模を小さくして再出発しています。
三例に共通する点と、分かれる点
三人に共通するのは、「取り返そう」とした判断が損失を広げたことです。選べる手段は、借金の額、家族構成、収入の状況で大きく変わります。
K.Sさんのように自分で返すことが現実的な範囲もあります。M.Tさんのように専門家が入って返済計画を組み直せる場合もあります。Y.Hさんのように、法的手続きで返済義務を整理する必要がある場合もあります。
どの例でも大切なのは、状況を一人で抱え込まないことです。早い段階で家族や専門家に相談できるかどうかが、生活再建の速さに影響します。
債務整理として使える三つの手続き
FXの損失が原因の借金も、消費者金融やカードローンの借入と同じように、債務整理の対象になり得ます。主な手続きは任意整理、個人再生、自己破産です。
どれが合うかは、借金額、収入、資産、住宅ローンの有無、家族構成などによって異なります。自分だけで決めず、弁護士や司法書士などの専門家に相談することが大切です。
任意整理
任意整理は、弁護士や司法書士が債権者と直接交渉し、将来利息のカットや返済期間の調整を目指す手続きです。裁判所を通さないため、個人再生や自己破産より手続きの負担は軽い傾向があります。
将来利息のカットや条件の変更は、交渉の結果で決まります。希望どおり必ず減るわけではありません。
借金額が数十万円から数百万円程度で、継続して収入があり、分割で返す見通しが立つときに選ばれやすい方法です。財産を手放す必要が基本的にないことも特徴です。一方、信用情報には一定期間、影響が残る可能性があります。
個人再生
個人再生は、裁判所を通して借金を減らし、原則として3年で分割返済する手続きです。今後も継続して収入を得る見込みがある人が利用できます。
小規模個人再生では、住宅ローンなどを除く無担保債務が5,000万円以下であることなどが条件です。住宅ローンの残る自宅を手放さずに進められる制度もあるため、自己破産は避けたいが借金額が大きいときの選択肢になります。
裁判所を通すため、必要書類の準備と返済計画の作成が必要です。安定した収入がない場合、利用が難しいこともあります。
自己破産
自己破産は、裁判所を通じて借金の返済義務を免除してもらう手続きです。破産手続が始まっただけで借金が消えるわけではなく、最終的には裁判所の免責許可が必要です。
一定以上の資産は処分の対象になり得ます。収入に対して返済が現実的でないところまで借金が膨らんだときの、最終的な手段です。
FXの損失は、取引の内容や借金が増えた経緯によっては、免責不許可事由として問題になり得ます。過度な投機や浪費で財産を著しく減らしたと判断される場合がその例です。FXが原因の借金だから必ず免責されない、というわけではありません。個別の事情で判断されるため、早めに専門家へ相談しましょう。
この口座を無料で開設する
借金と別に残りうる税務リスク
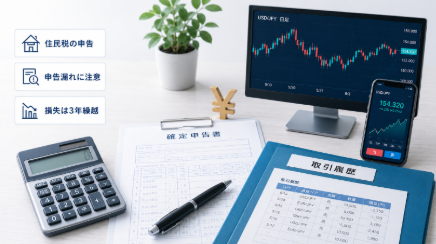
借金と並べて見落としやすいのが、税金に関するリスクです。国内のFXで利益が出ると、原則として「先物取引に係る雑所得等」として申告分離課税の対象になります。
年末調整を終えた会社員で、給与以外の所得が20万円以下の場合など、所得税の確定申告が不要になることもあります。その場合でも、住民税の申告が必要になることがあります。利益の出た年は、税務署や自治体の案内を確認しておきましょう。
申告が必要なのに怠ると、本来の税額に加えて無申告加算税や延滞税が課され、悪質な場合は重加算税の対象にもなり得ます。損失を抱えているときでも、過去の利益の申告漏れが後から見つかり、納税の負担が重なることがあります。
損失が出た場合も、一定の要件を満たして確定申告をすれば、その損失を翌年以後3年間繰り越せます。利益か損失かにかかわらず、各社から取引履歴をダウンロードし、1年分の記録を整理しておくことが重要です。
損失を深刻化させないための基本
深刻な損失を避けるには、特別な手法より、基本的なリスク管理を徹底することが重要です。
生活費、教育資金、住宅資金、退職金など、失うと困るお金には手をつけないことです。FXに使う資金は、余剰資金の範囲にとどめましょう。
レバレッジは、どれだけ大きく取引できるかではなく、どれだけの損失に耐えられるかから逆算して決めます。レバレッジが高いほど、わずかな値動きでも損失は大きくなります。
取引の前に損切りのラインを決めておくことも大切です。含み損が出てから決めようとすると、感情に流されやすくなります。先に決めたルールを機械的に実行すると、損失の拡大を防ぎやすくなります。
損失を取り戻そうとして、ナンピンやリベンジトレードに走らないことも重要です。損をした直後は冷静な判断が難しく、普段なら避ける規模の取引をしてしまうことがあります。
取引の状況を家族と共有することも、リスク管理の一部です。一人で抱えると、損失や借金を隠すために、さらに無理な取引を続けてしまう恐れがあります。早い段階で周囲へ相談できる状態をつくっておきましょう。
立て直しを時間で区切ると
FXで借金を抱えても、そこで人生が終わるわけではありません。任意整理、個人再生、自己破産などの手続きを経て、生活を立て直す道はあります。
取引を続けたまま取り返そうとしないことが大切です。現状を把握し、専門家に相談し、生活の再建を優先する流れへ切り替えましょう。
直後(〜1か月)
最初に、借入先、借入額、毎月の返済額、収入と支出を正確に把握します。どこからいくら借りているのかが曖昧なままでは、適切な対処は選べません。
あわせてFXは止めましょう。取引を続けながら借金を返そうとすると、損失がさらに広がる可能性があります。
弁護士や司法書士などの無料相談を使い、自分の状況に合う手続きを確認します。借金額が少なくても、早めに相談すれば、自力返済を含む現実的な選択肢を整理できます。
短期(〜半年程度)
専門家へ依頼する場合は、任意整理、個人再生、自己破産などを検討し、始める段階です。種類によってかかる期間は異なります。
弁護士や司法書士に依頼し、貸金業者などへ受任通知が送られると、本人への直接の督促が止まる場合があります。そのあと、返済計画の作成、必要書類の準備、裁判所での手続きを進めます。
この時期には、信用情報機関へ事故情報が登録される可能性があります。いわゆる「ブラックリスト」と呼ばれる状態ですが、実際には延滞や債務整理などの情報が信用情報に載ることを指します。以後一定期間、新規の借入やクレジットカードの利用が難しくなる場合があります。
中期(1〜5年程度)
手続きのあと、収入と支出のバランスを見直しながら家計を立て直す期間です。クレジットカードやローンが使いにくい時期でも、現金やデビットカードで支出を管理しながら暮らしを組み直すことは可能です。
無理に投資へ戻るのではなく、生活防衛資金をつくることを優先しましょう。毎月の固定費を見直し、家計簿アプリや口座の分け方で支出を把握することも有効です。
信用情報への登録期間は、手続きの種類、信用情報機関、登録内容によって異なります。目安として5〜7年ほど影響が残る場合があるため、この期間は再出発の準備と捉え、貯蓄の習慣と家計管理を整えることが大切です。
長期(5年以降)
信用情報への影響が薄れ、生活が安定したあとは、あらためて資産形成に取り組むことも選択肢です。以前と同じやり方に戻れば、同じ失敗を繰り返す恐れがあります。
再開するなら、余剰資金の範囲に限り、レバレッジを抑え、損切りのルールを明確にしましょう。FXに限定せず、預貯金や長期の分散投資など、リスクの低い方法から検討することも大切です。
大きな損失を一度経験した人にとって最も重要なのは、取り返すことではなく、同じ状況を繰り返さない仕組みをつくることです。
まとめ|感じた地点から立て直す
生活の立て直しが必要になる多くのケースは、高いレバレッジでの一括投入、取り返そうとするナンピンやリベンジトレード、借金をしてまで取引を続ける行動が積み重なって生まれます。
借金を抱えても、任意整理、個人再生、自己破産といった手続きを通じて生活を立て直す道はあります。一人で抱え込まず、早い段階で家族や専門家に相談することが重要です。
続けるときもやめるときも、余剰資金の範囲で取引すること、レバレッジを管理すること、損切りのルールを守ることは欠かせません。「人生が終わった」と感じても、現状を整理し、取引を止め、専門家につながることで、再起への道筋は見えてきます。
この口座を無料で開設する
参考情報
この記事は情報の提供が目的であり、特定のFX取引、金融商品、債務整理の手続き、専門家への依頼を勧めたり勧誘したりするものではありません。FXは元本が保証された取引ではなく、相場の動きやレバレッジにより、預けた証拠金を上回る損失が出る場合があります。
借金や債務整理の判断は、借金額、収入、資産、家族構成、住宅ローンの有無、借入に至った経緯、取引履歴などによって異なります。任意整理、個人再生、自己破産にはそれぞれ利点と欠点があり、自己破産では免責が認められない場合や、税金のように免責されない債務が残る場合もあります。
税の扱い、確定申告が必要かどうか、損失の繰り越し、住民税の申告が必要かどうかは、個人の状況や制度の変更によって異なります。手続きの際は、借金と債務整理は弁護士・司法書士、税務は税務署・税理士、心身の不調がある場合は医療機関や公的な相談窓口に相談し、最新の情報を確認してください。

 Magasins
 Ma wishlist
 Mon compte

 執筆者